Domain cfaj.de kaufen?
Wir ziehen mit dem Projekt
cfaj.de um.
Sind Sie am Kauf der Domain
cfaj.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cfaj.de kaufen?
Kann man mit einer GmbH an die Börse?
Nein, eine GmbH kann nicht direkt an die Börse gehen, da sie keine Aktien ausgeben kann. Um an die Börse zu gehen, müsste die GmbH zunächst in eine Aktiengesellschaft (AG) umgewandelt werden. Dieser Prozess ist jedoch aufwendig und mit bestimmten rechtlichen Anforderungen verbunden. Erst nach der Umwandlung in eine AG könnte das Unternehmen Aktien ausgeben und an der Börse gehandelt werden. Es ist wichtig, sich vor einer solchen Entscheidung umfassend beraten zu lassen, um die rechtlichen und finanziellen Konsequenzen zu verstehen. **
Was ist 75 b und 75 c?
75 b und 75 c sind wahrscheinlich Bezeichnungen für verschiedene Varianten oder Ausführungen eines Produkts oder einer Dienstleistung. Es könnte sich beispielsweise um verschiedene Größen, Farben oder Funktionen handeln. Ohne weitere Informationen ist es jedoch schwer, eine genaue Antwort zu geben. **

Ähnliche Suchbegriffe für MEDICALFOX-GmbH-Gluko-75
Top-Angebote
Produkte zum Begriff MEDICALFOX-GmbH-Gluko-75:
-
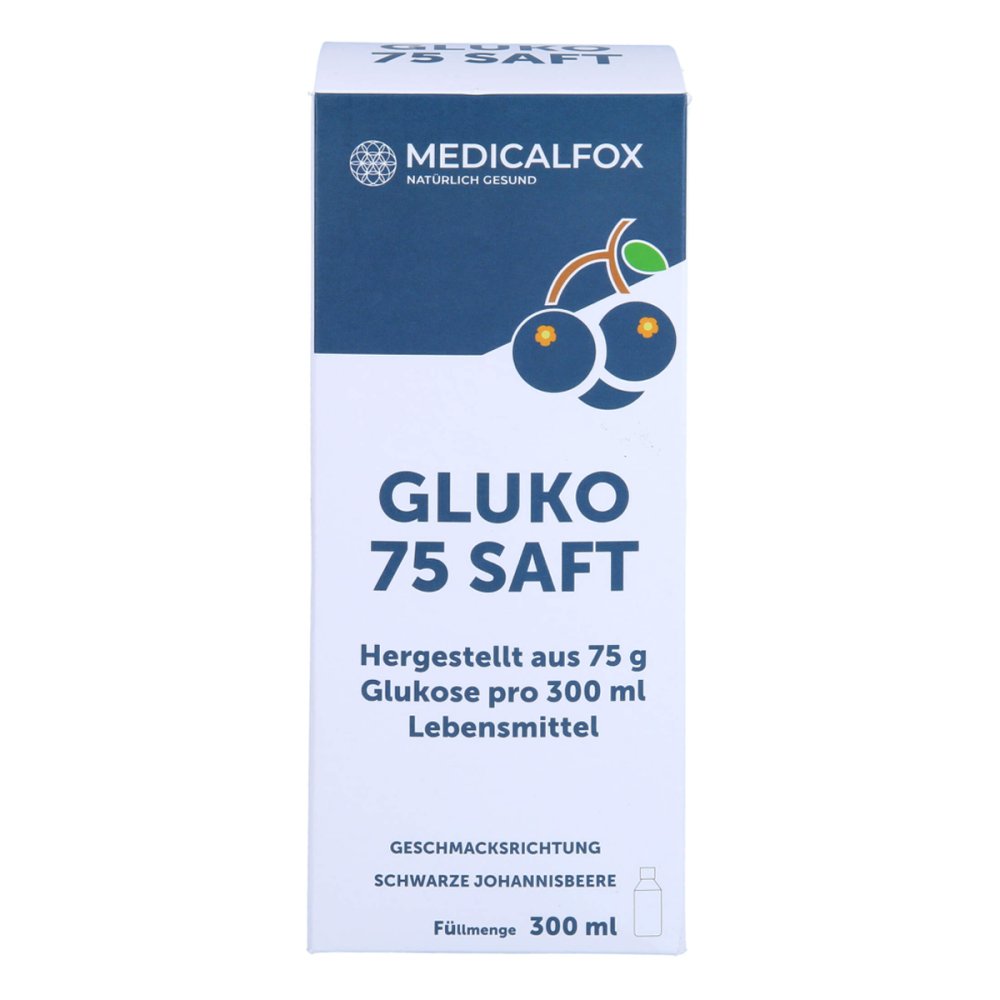
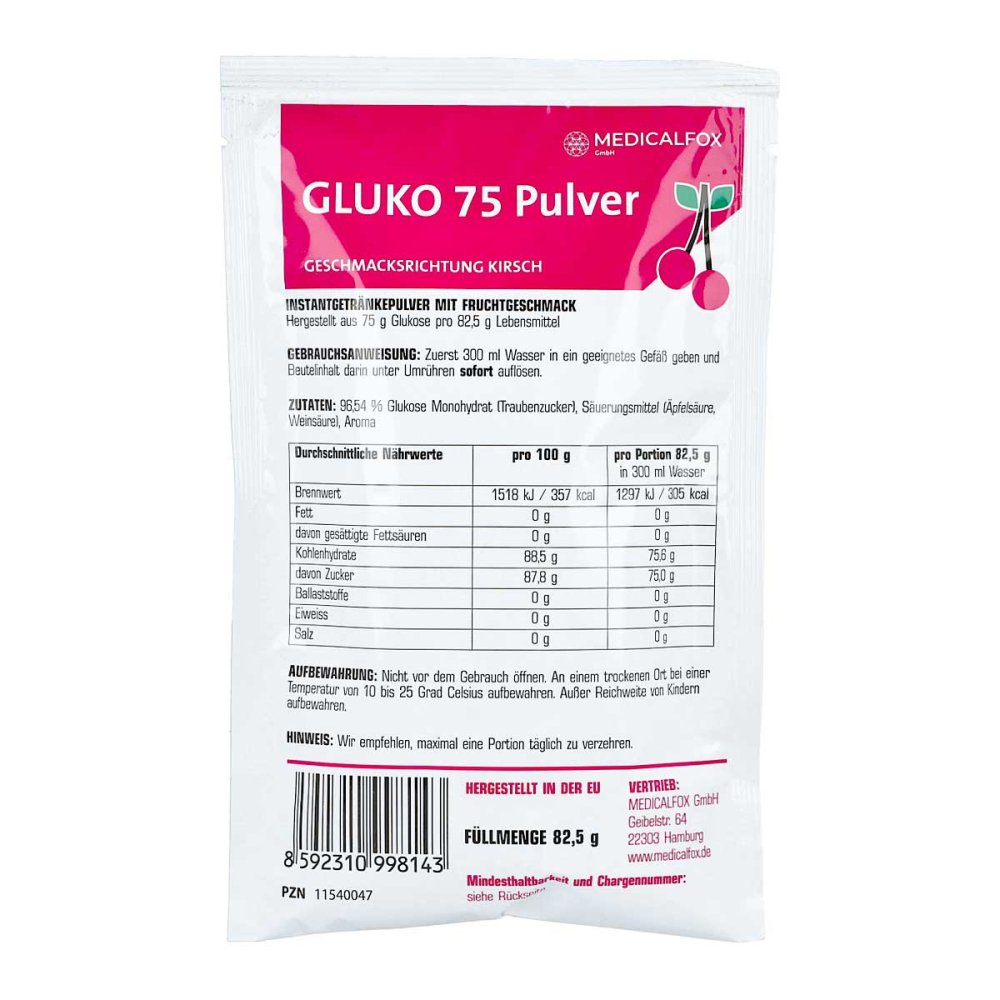
Gluko 75 Saft Schwarze Johannisbeere 300 MLProdukteigenschaften: Bezeichnung: Instantgetränk mit Fruchtgeschmack, hergestellt aus 75 g Glukose pro 300 ml Lebensmittel Verwendung/Anwendung/Verzehrempfehlung: Geschmacksrichtung schwarze Johannisbeere. Flascheninhalt nach dem Schütteln in ein Trinkgefäß geben, trinken. Wir empfehlen, maximal eine Portion (1 Glas 300 ml) täglich zu verzehren. Nährwertdeklaration: Durchschnittliche Nährwerte pro 100 ml pro Portion ( 1 Glas) 300 ml Brennwert 479 kJ/113 kcal 1437 kJ/339 kcal Fett, davon 0 g 0 g o gesättigte Fettsäuren 0 g 0 g Kohlenhydrate, davon 30 g 90 g o Zucker 25 g 75 g o mehrwertige Alkohole 5 g 15 g Ballaststoffe 0 g 0 g Eiweiß 0 g 0 g Salz 0,07 g 0,21 g Zutaten: Wasser, Dextrose, Glycerin, Zitronensäure, Natriumbenzoat, schwarzes Johannisbeer-Aroma. Allergene: keine Nettofüllmenge: 300 ml Aufbewahrungsbedingungen: Nicht vor dem Gebrauch öffnen. An einem trockenen Ort bei einer Temperatur von 4 bis 25 Grad Celsius aufbewahren. Außer Reichweite von Kindern aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Medicalfox GmbH Geibelstraße 64 22303 Hamburg Weitere Hinweise: Achten Sie auf eine abwechslungsreiche, ausgewogene Ernährung und gesunde Lebensweise. Quelle: medicalfox.de Stand: 02/20264,72 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
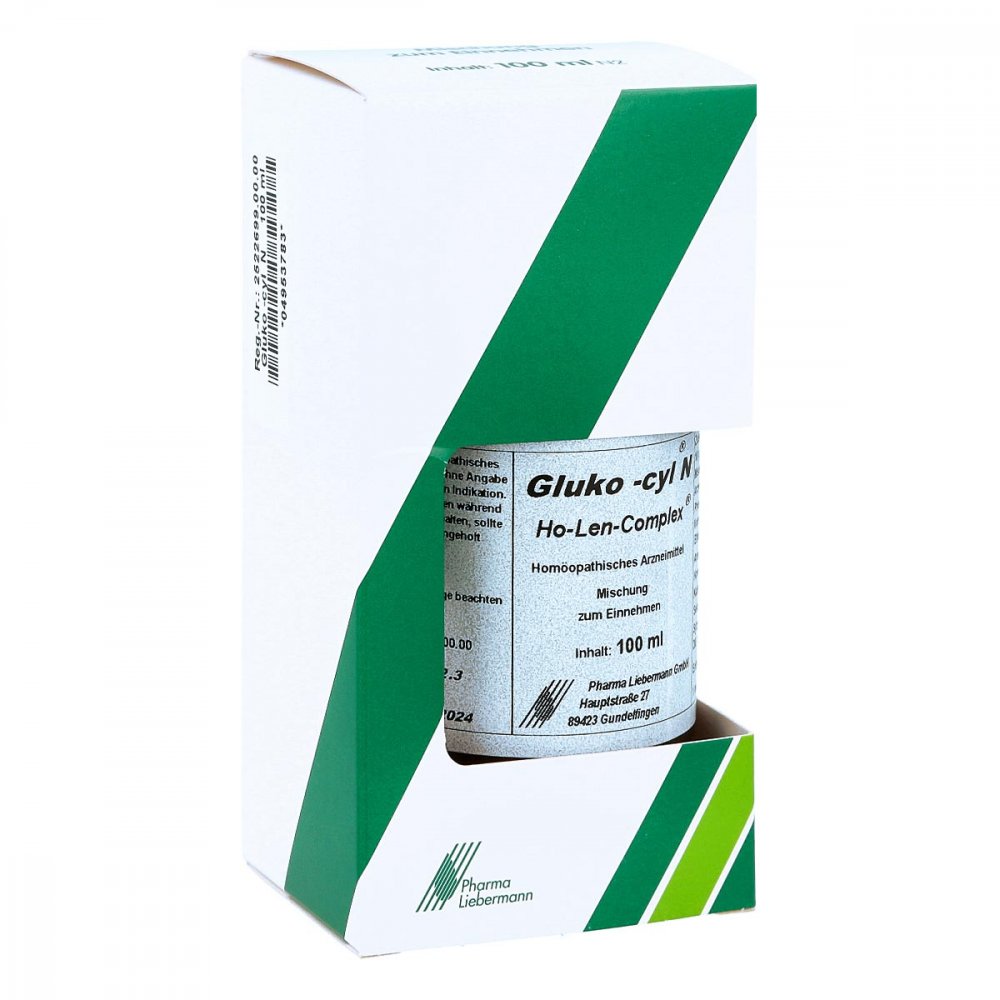
Pharma Liebermann GmbH Gluko Cyl N Ho Len Complex Tropfen 04953783Wirkstoffe / Inhaltsstoffe / Zutaten150 mg Acidum arsenicosum (hom./anthr.)150 mg Kreosotum (hom./anthr.)150 mg Phenolum (hom./anthr.)150 mg Syzygium cumini (hom./anthr.)125 mg Natrium sulfuricum (hom./anthr.)125 mg Secale cornutum (hom./anthr.)Ethanol Hilfstoff (+) Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Gluko Cyl N Ho Len Complex Tropfen sind apothekenpflichtig und können in Ihrer Versandapotheke apodiscounter erworben werden.17,69 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was unterscheidet eine GmbH von einer GmbH?
Es gibt keinen Unterschied zwischen einer GmbH und einer GmbH. Es handelt sich um die gleiche Rechtsform, nämlich eine Gesellschaft mit beschränkter Haftung. Die Abkürzung "GmbH" steht für "Gesellschaft mit beschränkter Haftung" und wird in Deutschland verwendet. **
-
Ist eine GmbH dasselbe wie eine GmbH?
Ja, eine GmbH und eine GmbH sind dasselbe. "GmbH" ist die Abkürzung für "Gesellschaft mit beschränkter Haftung" und wird sowohl im deutschen als auch im österreichischen Recht verwendet. Es handelt sich um eine Rechtsform für Unternehmen, bei der die Haftung der Gesellschafter auf das eingebrachte Kapital beschränkt ist. **
-
Kann eine GmbH Gesellschafter in einer GmbH sein?
Kann eine GmbH Gesellschafter in einer GmbH sein? Ja, grundsätzlich ist es möglich, dass eine GmbH als Gesellschafter einer anderen GmbH auftritt. In diesem Fall handelt es sich um eine sogenannte Mehrheitsbeteiligung, bei der die eine GmbH die Anteile der anderen GmbH besitzt. Dies kann verschiedene Gründe haben, wie beispielsweise die Bündelung von Ressourcen oder die Stärkung der Marktposition. Es gelten jedoch bestimmte gesetzliche Vorschriften und Regelungen, die beachtet werden müssen, um Interessenkonflikte zu vermeiden und die Transparenz zu gewährleisten. Letztendlich ist es wichtig, dass alle Beteiligten die rechtlichen Rahmenbedingungen genau kennen und einhalten. **
-
Was ist besser GmbH oder GmbH CO KG?
Die Entscheidung zwischen einer GmbH und einer GmbH & Co. KG hängt von verschiedenen Faktoren ab. Eine GmbH bietet den Vorteil einer klaren Trennung zwischen Geschäftsführung und Gesellschaftern, während eine GmbH & Co. KG eine persönliche Haftung der Gesellschafter vorsieht. Eine GmbH & Co. KG kann steuerliche Vorteile bieten, da Gewinne auf der Ebene der Gesellschafter besteuert werden und nicht auf der Ebene der Gesellschaft. Die Wahl zwischen den beiden Rechtsformen hängt auch von der Komplexität des Unternehmens und den individuellen Bedürfnissen der Gesellschafter ab. Es ist ratsam, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die für das Unternehmen am besten geeignete Rechtsform zu wählen. **


Warum GmbH & co kg und nicht nur GmbH?
Die Bezeichnung "GmbH & Co. KG" steht für eine Kommanditgesellschaft auf Aktien, bei der die persönlich haftende Gesellschafterin eine GmbH ist. Diese Rechtsform bietet den Vorteil, dass die persönlich haftende Gesellschafterin in Form der GmbH eine beschränkte Haftung hat, während die Kommanditisten nur mit ihrer Einlage haften. Dadurch wird das unternehmerische Risiko für die persönlich haftende Gesellschafterin begrenzt. Zudem ermöglicht die Kombination aus GmbH und KG eine flexible Gestaltung der Gesellschaftsstruktur und eine klare Trennung zwischen Geschäftsführung und Kapitalbeteiligung. Darüber hinaus kann die Wahl der Rechtsform auch steuerliche Vorteile bieten, je nach individueller Situation der Gesellschafter. **
Passt das 75?
Könnten Sie bitte etwas mehr Kontext geben? 75 könnte auf verschiedene Dinge verweisen, wie zum Beispiel eine Zahl, ein Alter oder eine Größe. Ohne weitere Informationen ist es schwierig zu sagen, ob es passt oder nicht. **
Top-Angebote
Produkte zum Begriff MEDICALFOX-GmbH-Gluko-75:
-
Kann man mit einer GmbH an die Börse?
Nein, eine GmbH kann nicht direkt an die Börse gehen, da sie keine Aktien ausgeben kann. Um an die Börse zu gehen, müsste die GmbH zunächst in eine Aktiengesellschaft (AG) umgewandelt werden. Dieser Prozess ist jedoch aufwendig und mit bestimmten rechtlichen Anforderungen verbunden. Erst nach der Umwandlung in eine AG könnte das Unternehmen Aktien ausgeben und an der Börse gehandelt werden. Es ist wichtig, sich vor einer solchen Entscheidung umfassend beraten zu lassen, um die rechtlichen und finanziellen Konsequenzen zu verstehen. **
-
Was ist 75 b und 75 c?
75 b und 75 c sind wahrscheinlich Bezeichnungen für verschiedene Varianten oder Ausführungen eines Produkts oder einer Dienstleistung. Es könnte sich beispielsweise um verschiedene Größen, Farben oder Funktionen handeln. Ohne weitere Informationen ist es jedoch schwer, eine genaue Antwort zu geben. **
-
Was unterscheidet eine GmbH von einer GmbH?
Es gibt keinen Unterschied zwischen einer GmbH und einer GmbH. Es handelt sich um die gleiche Rechtsform, nämlich eine Gesellschaft mit beschränkter Haftung. Die Abkürzung "GmbH" steht für "Gesellschaft mit beschränkter Haftung" und wird in Deutschland verwendet. **
-
Ist eine GmbH dasselbe wie eine GmbH?
Ja, eine GmbH und eine GmbH sind dasselbe. "GmbH" ist die Abkürzung für "Gesellschaft mit beschränkter Haftung" und wird sowohl im deutschen als auch im österreichischen Recht verwendet. Es handelt sich um eine Rechtsform für Unternehmen, bei der die Haftung der Gesellschafter auf das eingebrachte Kapital beschränkt ist. **
Ähnliche Suchbegriffe für MEDICALFOX-GmbH-Gluko-75
-
Gluko 75 Saft Schwarze Johannisbeere 300 MLProdukteigenschaften: Bezeichnung: Instantgetränk mit Fruchtgeschmack, hergestellt aus 75 g Glukose pro 300 ml Lebensmittel Verwendung/Anwendung/Verzehrempfehlung: Geschmacksrichtung schwarze Johannisbeere. Flascheninhalt nach dem Schütteln in ein Trinkgefäß geben, trinken. Wir empfehlen, maximal eine Portion (1 Glas 300 ml) täglich zu verzehren. Nährwertdeklaration: Durchschnittliche Nährwerte pro 100 ml pro Portion ( 1 Glas) 300 ml Brennwert 479 kJ/113 kcal 1437 kJ/339 kcal Fett, davon 0 g 0 g o gesättigte Fettsäuren 0 g 0 g Kohlenhydrate, davon 30 g 90 g o Zucker 25 g 75 g o mehrwertige Alkohole 5 g 15 g Ballaststoffe 0 g 0 g Eiweiß 0 g 0 g Salz 0,07 g 0,21 g Zutaten: Wasser, Dextrose, Glycerin, Zitronensäure, Natriumbenzoat, schwarzes Johannisbeer-Aroma. Allergene: keine Nettofüllmenge: 300 ml Aufbewahrungsbedingungen: Nicht vor dem Gebrauch öffnen. An einem trockenen Ort bei einer Temperatur von 4 bis 25 Grad Celsius aufbewahren. Außer Reichweite von Kindern aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Medicalfox GmbH Geibelstraße 64 22303 Hamburg Weitere Hinweise: Achten Sie auf eine abwechslungsreiche, ausgewogene Ernährung und gesunde Lebensweise. Quelle: medicalfox.de Stand: 02/20264,72 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Pharma Liebermann GmbH Gluko Cyl N Ho Len Complex Tropfen 04953783Wirkstoffe / Inhaltsstoffe / Zutaten150 mg Acidum arsenicosum (hom./anthr.)150 mg Kreosotum (hom./anthr.)150 mg Phenolum (hom./anthr.)150 mg Syzygium cumini (hom./anthr.)125 mg Natrium sulfuricum (hom./anthr.)125 mg Secale cornutum (hom./anthr.)Ethanol Hilfstoff (+) Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Gluko Cyl N Ho Len Complex Tropfen sind apothekenpflichtig und können in Ihrer Versandapotheke apodiscounter erworben werden.17,69 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann eine GmbH Gesellschafter in einer GmbH sein?
Kann eine GmbH Gesellschafter in einer GmbH sein? Ja, grundsätzlich ist es möglich, dass eine GmbH als Gesellschafter einer anderen GmbH auftritt. In diesem Fall handelt es sich um eine sogenannte Mehrheitsbeteiligung, bei der die eine GmbH die Anteile der anderen GmbH besitzt. Dies kann verschiedene Gründe haben, wie beispielsweise die Bündelung von Ressourcen oder die Stärkung der Marktposition. Es gelten jedoch bestimmte gesetzliche Vorschriften und Regelungen, die beachtet werden müssen, um Interessenkonflikte zu vermeiden und die Transparenz zu gewährleisten. Letztendlich ist es wichtig, dass alle Beteiligten die rechtlichen Rahmenbedingungen genau kennen und einhalten. **
-
Was ist besser GmbH oder GmbH CO KG?
Die Entscheidung zwischen einer GmbH und einer GmbH & Co. KG hängt von verschiedenen Faktoren ab. Eine GmbH bietet den Vorteil einer klaren Trennung zwischen Geschäftsführung und Gesellschaftern, während eine GmbH & Co. KG eine persönliche Haftung der Gesellschafter vorsieht. Eine GmbH & Co. KG kann steuerliche Vorteile bieten, da Gewinne auf der Ebene der Gesellschafter besteuert werden und nicht auf der Ebene der Gesellschaft. Die Wahl zwischen den beiden Rechtsformen hängt auch von der Komplexität des Unternehmens und den individuellen Bedürfnissen der Gesellschafter ab. Es ist ratsam, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die für das Unternehmen am besten geeignete Rechtsform zu wählen. **
-
Warum GmbH & co kg und nicht nur GmbH?
Die Bezeichnung "GmbH & Co. KG" steht für eine Kommanditgesellschaft auf Aktien, bei der die persönlich haftende Gesellschafterin eine GmbH ist. Diese Rechtsform bietet den Vorteil, dass die persönlich haftende Gesellschafterin in Form der GmbH eine beschränkte Haftung hat, während die Kommanditisten nur mit ihrer Einlage haften. Dadurch wird das unternehmerische Risiko für die persönlich haftende Gesellschafterin begrenzt. Zudem ermöglicht die Kombination aus GmbH und KG eine flexible Gestaltung der Gesellschaftsstruktur und eine klare Trennung zwischen Geschäftsführung und Kapitalbeteiligung. Darüber hinaus kann die Wahl der Rechtsform auch steuerliche Vorteile bieten, je nach individueller Situation der Gesellschafter. **
-
Passt das 75?
Könnten Sie bitte etwas mehr Kontext geben? 75 könnte auf verschiedene Dinge verweisen, wie zum Beispiel eine Zahl, ein Alter oder eine Größe. Ohne weitere Informationen ist es schwierig zu sagen, ob es passt oder nicht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.