Domain cfaj.de kaufen?
Wir ziehen mit dem Projekt
cfaj.de um.
Sind Sie am Kauf der Domain
cfaj.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cfaj.de kaufen?
Bleibt die Kontonummer beim Pfändungsschutzkonto gleich?
Ja, die Kontonummer bleibt beim Pfändungsschutzkonto in der Regel gleich. Lediglich der Kontostatus ändert sich, da das Konto nun als Pfändungsschutzkonto geführt wird. **
Wie funktioniert ein Pfändungsschutzkonto bei der Bank?
Ein Pfändungsschutzkonto (P-Konto) ist ein spezielles Bankkonto, das vor Pfändungen geschützt ist. Es dient dazu, dass der Kontoinhaber auch bei einer Pfändung über einen bestimmten Freibetrag verfügen kann. Dieser Freibetrag wird gesetzlich festgelegt und richtet sich nach der Anzahl der unterhaltspflichtigen Personen. Das P-Konto wird automatisch in ein normales Girokonto umgewandelt und ermöglicht es dem Kontoinhaber, weiterhin über sein Guthaben zu verfügen, auch wenn eine Pfändung vorliegt. **

Ähnliche Suchbegriffe für Pfändungsschutzkonto
Top-Angebote
Produkte zum Begriff Pfändungsschutzkonto:
-
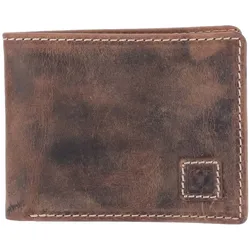
Urban Bull Leder Börse Querformat Hunter - braunAußen: Querformat zum Aufklappen vorn das Logo als Patch Innen: zwei Kreditkartenfächer zwei Steckfächer zwei Geldscheinfächer ein Münzfach mit Druckknopf Maße Tiefe: 2 cm Höhe: 9 cm Breite: 11 cm Gewicht: 0.08 kg Volumen: 1 Liter Herstelleradresse: HATS-HATS Germany GmbH & Co. KG Unter den Eichen 4 14974 Ludwigsfelde Deutschland E-Mail: info@hatshats.de Website: https://hatshats.de Telefon: 03378-518 23 999 "14,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
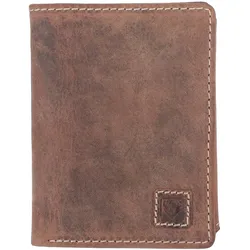
Urban Bull Leder Börse Hochformat Hunter - tan<p>Diese Geldbörse im Hochformat besticht durch ihr aufklappbares Design und das aufgesetzte Logo-Patch auf der Vorderseite. Im Inneren bietet sie elf Kreditkartenfächer, zwei Steckfächer sowie drei Steckfächer mit Sichtfenster. Ergänzt wird die Ausstattung durch zwei Geldscheinfächer und ein Münzfach mit Druckknopf für eine übersichtliche Aufbewahrung.</p><b>Außen:</b><ul><li>Hochformat</li><li>zum Aufklappen</li><li>vorn das Logo</li></ul><b>Innen:</b><ul><li>elf Kreditkartenfächer</li><li>zwei Steckfächer</li><li>drei Steckfächer sind mit Sichtfenster verstehen</li><li>zwei Geldscheinfächer</li><li>ein Münzfach mit Druckknopf</li></ul><b>Maße</b><ul><li>Tiefe: 2 cm</li><li>Höhe: 12 cm</li><li>Breite: 9 cm</li><li>Gewicht: 0.12 kg</li><li>Volumen: 1 Liter</li></ul><p><strong>Herstelleradresse:</strong><br />HATS-HATS Germany GmbH & Co. KG Unter den Eichen 4<br />14974 Ludwigsfelde ...19,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert ein Pfändungsschutzkonto bei der Sparkasse?
Ein Pfändungsschutzkonto (P-Konto) bei der Sparkasse funktioniert ähnlich wie ein normales Girokonto. Der Unterschied besteht darin, dass ein bestimmter Betrag auf dem Konto vor Pfändungen geschützt ist. Dieser Betrag richtet sich nach den gesetzlichen Vorgaben und wird automatisch auf dem Konto freigestellt. Bei einer Pfändung wird der geschützte Betrag nicht an den Gläubiger ausgezahlt, sondern bleibt dem Kontoinhaber zur Verfügung. **
-
Wie lange bleibt ein Pfändungsschutzkonto in der Schufa stehen?
Wie lange ein Pfändungsschutzkonto in der Schufa steht, hängt von verschiedenen Faktoren ab. In der Regel bleibt ein Pfändungsschutzkonto für drei Jahre in der Schufa vermerkt. Nach Ablauf dieser Frist wird der Eintrag automatisch gelöscht. Es ist jedoch möglich, dass die Bank den Eintrag vorzeitig löscht, wenn die Voraussetzungen dafür erfüllt sind. Es ist ratsam, sich bei der Bank oder der Schufa zu erkundigen, um genaue Informationen zu erhalten. **
-
Wie funktioniert eine Kontopfändung bei der Postbank auf einem Pfändungsschutzkonto?
Bei einer Kontopfändung auf einem Pfändungsschutzkonto (P-Konto) bei der Postbank gelten bestimmte Schutzgrenzen. Das bedeutet, dass ein bestimmter Betrag auf dem Konto vor der Pfändung geschützt ist und nicht gepfändet werden kann. Der pfändbare Betrag wird dann vom Konto abgebucht und an den Gläubiger überwiesen. Das P-Konto bietet somit einen gewissen Schutz vor einer vollständigen Kontopfändung. **
-
Sind die Kontogebühren für ein schlechtes Schufa-Pfändungsschutzkonto angemessen für den Service?
Die Angemessenheit der Kontogebühren für ein Schufa-Pfändungsschutzkonto hängt von verschiedenen Faktoren ab, wie zum Beispiel den angebotenen Leistungen und dem Vergleich mit anderen Anbietern. Es ist wichtig, die Gebühren im Verhältnis zum Service und den individuellen Bedürfnissen zu betrachten, um eine fundierte Entscheidung zu treffen. Es kann ratsam sein, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. **

Wird die SEPA-Lastschrift vom Konto abgehoben, obwohl ich ein Pfändungsschutzkonto habe?
Nein, ein Pfändungsschutzkonto (P-Konto) bietet Schutz vor Pfändungen und ermöglicht es Ihnen, einen bestimmten Betrag auf Ihrem Konto zu behalten, der nicht gepfändet werden kann. Wenn eine SEPA-Lastschrift eingezogen wird, wird der Betrag nicht von Ihrem P-Konto abgehoben, solange er innerhalb des geschützten Betrags liegt. **
Meint ihr, bekommt man eine Wohnung, wenn man Schulden hat, ein Pfändungsschutzkonto besitzt und nur ein geringes Einkommen sowie Sozialleistungen erhält?
Es kann schwierig sein, eine Wohnung zu finden, wenn man Schulden hat, ein Pfändungsschutzkonto besitzt und ein geringes Einkommen sowie Sozialleistungen erhält. Vermieter können Bedenken haben, dass die Miete nicht regelmäßig gezahlt werden kann. Es könnte hilfreich sein, sich an eine Sozialberatungsstelle zu wenden, um Unterstützung bei der Wohnungssuche zu erhalten und möglicherweise finanzielle Hilfen zu beantragen. **
Top-Angebote
Produkte zum Begriff Pfändungsschutzkonto:
-
Urban Bull Leder Börse Querformat Hunter - braunAußen: Querformat zum Aufklappen vorn das Logo als Patch Innen: zwei Kreditkartenfächer zwei Steckfächer zwei Geldscheinfächer ein Münzfach mit Druckknopf Maße Tiefe: 2 cm Höhe: 9 cm Breite: 11 cm Gewicht: 0.08 kg Volumen: 1 Liter Herstelleradresse: HATS-HATS Germany GmbH & Co. KG Unter den Eichen 4 14974 Ludwigsfelde Deutschland E-Mail: info@hatshats.de Website: https://hatshats.de Telefon: 03378-518 23 999 "14,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Urban Bull Leder Börse Hochformat Hunter - tan<p>Diese Geldbörse im Hochformat besticht durch ihr aufklappbares Design und das aufgesetzte Logo-Patch auf der Vorderseite. Im Inneren bietet sie elf Kreditkartenfächer, zwei Steckfächer sowie drei Steckfächer mit Sichtfenster. Ergänzt wird die Ausstattung durch zwei Geldscheinfächer und ein Münzfach mit Druckknopf für eine übersichtliche Aufbewahrung.</p><b>Außen:</b><ul><li>Hochformat</li><li>zum Aufklappen</li><li>vorn das Logo</li></ul><b>Innen:</b><ul><li>elf Kreditkartenfächer</li><li>zwei Steckfächer</li><li>drei Steckfächer sind mit Sichtfenster verstehen</li><li>zwei Geldscheinfächer</li><li>ein Münzfach mit Druckknopf</li></ul><b>Maße</b><ul><li>Tiefe: 2 cm</li><li>Höhe: 12 cm</li><li>Breite: 9 cm</li><li>Gewicht: 0.12 kg</li><li>Volumen: 1 Liter</li></ul><p><strong>Herstelleradresse:</strong><br />HATS-HATS Germany GmbH & Co. KG Unter den Eichen 4<br />14974 Ludwigsfelde ...19,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Bleibt die Kontonummer beim Pfändungsschutzkonto gleich?
Ja, die Kontonummer bleibt beim Pfändungsschutzkonto in der Regel gleich. Lediglich der Kontostatus ändert sich, da das Konto nun als Pfändungsschutzkonto geführt wird. **
-
Wie funktioniert ein Pfändungsschutzkonto bei der Bank?
Ein Pfändungsschutzkonto (P-Konto) ist ein spezielles Bankkonto, das vor Pfändungen geschützt ist. Es dient dazu, dass der Kontoinhaber auch bei einer Pfändung über einen bestimmten Freibetrag verfügen kann. Dieser Freibetrag wird gesetzlich festgelegt und richtet sich nach der Anzahl der unterhaltspflichtigen Personen. Das P-Konto wird automatisch in ein normales Girokonto umgewandelt und ermöglicht es dem Kontoinhaber, weiterhin über sein Guthaben zu verfügen, auch wenn eine Pfändung vorliegt. **
-
Wie funktioniert ein Pfändungsschutzkonto bei der Sparkasse?
Ein Pfändungsschutzkonto (P-Konto) bei der Sparkasse funktioniert ähnlich wie ein normales Girokonto. Der Unterschied besteht darin, dass ein bestimmter Betrag auf dem Konto vor Pfändungen geschützt ist. Dieser Betrag richtet sich nach den gesetzlichen Vorgaben und wird automatisch auf dem Konto freigestellt. Bei einer Pfändung wird der geschützte Betrag nicht an den Gläubiger ausgezahlt, sondern bleibt dem Kontoinhaber zur Verfügung. **
-
Wie lange bleibt ein Pfändungsschutzkonto in der Schufa stehen?
Wie lange ein Pfändungsschutzkonto in der Schufa steht, hängt von verschiedenen Faktoren ab. In der Regel bleibt ein Pfändungsschutzkonto für drei Jahre in der Schufa vermerkt. Nach Ablauf dieser Frist wird der Eintrag automatisch gelöscht. Es ist jedoch möglich, dass die Bank den Eintrag vorzeitig löscht, wenn die Voraussetzungen dafür erfüllt sind. Es ist ratsam, sich bei der Bank oder der Schufa zu erkundigen, um genaue Informationen zu erhalten. **
Ähnliche Suchbegriffe für Pfändungsschutzkonto
-
Petry, Markus: Digitale GeldanlageDigitale Geldanlage , Plattformen, Trends und Strategien für moderne Investoren , Turboschläuche & Teile > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20250331, Autoren: Petry, Markus, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 120, Abbildungen: 29 Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: Anlageberatung; Finanzen; Vermögensverwaltung, Fachschema: Finanz~Recht / Ratgeber (allgemein), Fachkategorie: Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 203, Breite: 140, Höhe: 9, Gewicht: 234, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kühn, Stefanie: Handbuch GeldanlageHandbuch Geldanlage , Vermögensaufbau - Wie Sie Ihr Geld sinnvoll anlegen Geld für sich arbeiten zu lassen, klingt verlockend. Sie haben etwas gespart, geerbt oder eine Einmalzahlung erhalten? Von Ihrem Gehalt bleibt nach Abzug aller Ausgaben noch Geld übrig? Dann können Sie mit dem richtigen Investment Ihr Kapital vermehren und sich so im Alter absichern oder für Ihre Kinder vorsorgen. Wer heutzutage Geld anlegen will, hat unendlich viele Möglichkeiten: Aktien, Fonds, Gold, Immobilien oder Zinsprodukte wie das Sparbuch, Anleihen, Tagesgeld oder Festgeld. Mit etwas Eigeninitiative ist es aber auch für Einsteiger nicht schwer, auf eigene Faust Geld einfach, sinnvoll und gut anzulegen. In diesem Ratgeber bekommen sowohl Neulinge als auch Fortgeschrittene von den Expertinnen und Experten der Stiftung Warentest fundierte Informationen zu jedem Anlagegebiet. So kann verhindert werden, dass Vermögen auf niedrig verzinsten Sparkonten kaum Rendite bringt oder unnötig Geld in kostspielige Investments fließt. Die komplett aktualisierte vierte Auflage liefert für jeden Anlagetyp die passende Strategie und führt zielgerichtet durch das Labyrinth der Anlageoptionen. Lernen Sie zunächst das kleine Einmaleins der Börse kennen oder steigen Sie direkt in die Fachkapitel Zinsanlagen, Zertifikate, Rohstoffe und Kryptowährungen ein: Jedes Kapitel vermittelt wichtiges Basiswissen, zeigt Chancen und Risiken und stellt Besonderheiten vor, die Ihre Geldanlage zum Erfolg führen. Denn der Erfolg Ihrer Anlagestrategie hängt in erster Linie davon ab, wie gut sie geplant ist. Die Auswahl der Produkte wiederum orientiert sich daran, ob Sie eher sicherheitsorientiert oder risikobereit sind, traditionelle Anlageformen bevorzugen oder für moderne Anlageideen brennen. Erfahren Sie mit dem Handbuch Geldanlage, wie man ein Portfolio aufbaut und clever in Fonds, ETF, Aktien und Zinsanlagen investiert, wie man Fehler bei der Immobilienfinanzierung vermeidet und was es zu Coronacrash und Inflation jetzt zu beachten gilt. , Innenausstattung > Auto-Tuning & -Styling , Auflage: aktualisierte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Autoren: Kühn, Stefanie~Kühn, Markus, Auflage: 23004, Auflage/Ausgabe: aktualisierte Auflage, Seitenzahl/Blattzahl: 416, Abbildungen: mit farbige Abbildungen und Tabellen, Keyword: aktionär; alterssicherung; anlagefalle; depot; dummies; finanzexperte; finanzielle freiheit; frührente; gewinnbringend; investieren; kapitalanlage; nachhaltig; neueinsteiger; rentenfonds; ruhestand; sachbuch; sparkasse; staatsanleihe; tipp; wertpapiere, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: Persönliche Finanzen~Verbraucherberatung, Region: Deutschland, Thema: Orientieren, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Anlagen und Wertpapiere, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 205, Höhe: 36, Gewicht: 1416, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2742323, Vorgänger EAN: 9783747102053 9783868512816 9783868513950, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 158752949,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert eine Kontopfändung bei der Postbank auf einem Pfändungsschutzkonto?
Bei einer Kontopfändung auf einem Pfändungsschutzkonto (P-Konto) bei der Postbank gelten bestimmte Schutzgrenzen. Das bedeutet, dass ein bestimmter Betrag auf dem Konto vor der Pfändung geschützt ist und nicht gepfändet werden kann. Der pfändbare Betrag wird dann vom Konto abgebucht und an den Gläubiger überwiesen. Das P-Konto bietet somit einen gewissen Schutz vor einer vollständigen Kontopfändung. **
-
Sind die Kontogebühren für ein schlechtes Schufa-Pfändungsschutzkonto angemessen für den Service?
Die Angemessenheit der Kontogebühren für ein Schufa-Pfändungsschutzkonto hängt von verschiedenen Faktoren ab, wie zum Beispiel den angebotenen Leistungen und dem Vergleich mit anderen Anbietern. Es ist wichtig, die Gebühren im Verhältnis zum Service und den individuellen Bedürfnissen zu betrachten, um eine fundierte Entscheidung zu treffen. Es kann ratsam sein, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. **
-
Wird die SEPA-Lastschrift vom Konto abgehoben, obwohl ich ein Pfändungsschutzkonto habe?
Nein, ein Pfändungsschutzkonto (P-Konto) bietet Schutz vor Pfändungen und ermöglicht es Ihnen, einen bestimmten Betrag auf Ihrem Konto zu behalten, der nicht gepfändet werden kann. Wenn eine SEPA-Lastschrift eingezogen wird, wird der Betrag nicht von Ihrem P-Konto abgehoben, solange er innerhalb des geschützten Betrags liegt. **
-
Meint ihr, bekommt man eine Wohnung, wenn man Schulden hat, ein Pfändungsschutzkonto besitzt und nur ein geringes Einkommen sowie Sozialleistungen erhält?
Es kann schwierig sein, eine Wohnung zu finden, wenn man Schulden hat, ein Pfändungsschutzkonto besitzt und ein geringes Einkommen sowie Sozialleistungen erhält. Vermieter können Bedenken haben, dass die Miete nicht regelmäßig gezahlt werden kann. Es könnte hilfreich sein, sich an eine Sozialberatungsstelle zu wenden, um Unterstützung bei der Wohnungssuche zu erhalten und möglicherweise finanzielle Hilfen zu beantragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.